Domain eisgeräte.de kaufen?
Wir ziehen mit dem Projekt
eisgeräte.de um.
Sind Sie am Kauf der Domain
eisgeräte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eisgeräte.de kaufen?
Eisschrank oder Gefrierschrank?
Ein Eisschrank ist ein älterer Begriff für einen Kühlschrank, der Lebensmittel kühlt, aber keine Gefrierfunktion hat. Ein Gefrierschrank hingegen ist speziell dafür ausgelegt, Lebensmittel einzufrieren und langfristig zu lagern. **
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
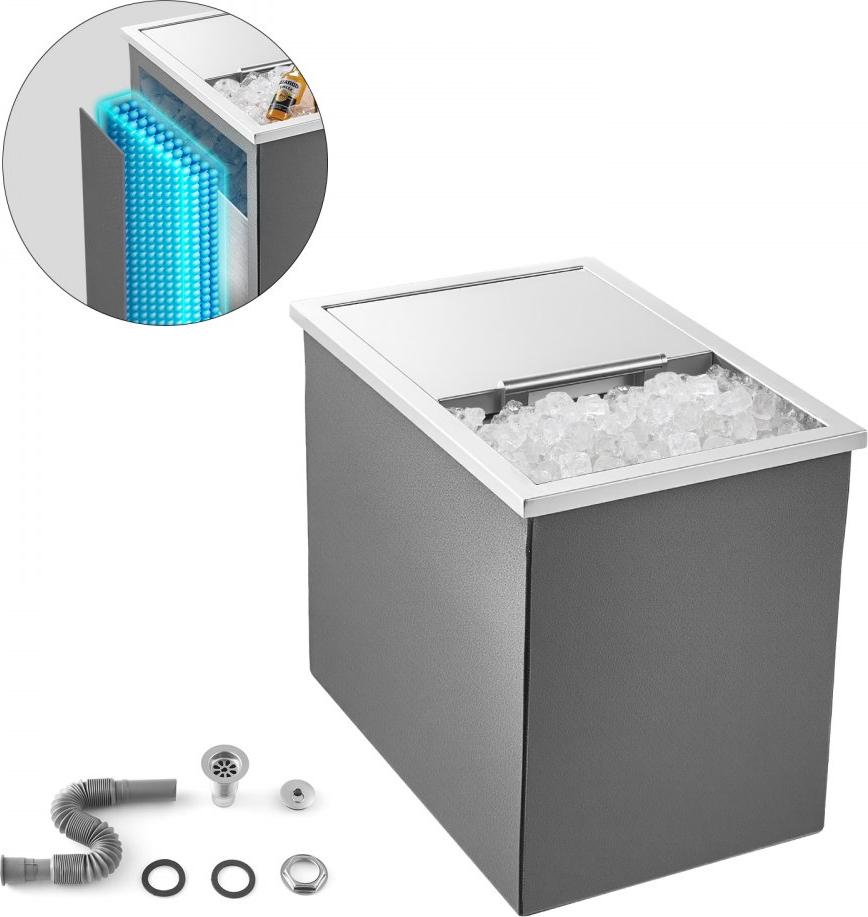
Edelstahl Einbau-Eisbox 30L - Eisbehälter und Eiskühler - 508x355x342mm - Hochwertige KühlungslösungOptimierter Eiskühler mit großem Fassungsvermögen Der Eiskühler mit großem Fassungsvermögen bietet Platz für ca. 31,7 Qt (US Quart) / 30 L Eis, was ca. 126 Tassen Getränke (à 473 ml) entspricht. Ideal für die Lagerung großer Eismengen oder zum Kühlen verschiedener Getränke, Lebensmittel und mehr. Vorteile auf einen Blick: Non-electric insulationEdelstahlmaterialEinfache InstallationVielseitige Verwendungsmöglichkeiten Non-electric insulation Die dreischichtige Isolierstruktur mit isolierender Baumwolle in der mittleren Schicht bietet eine hervorragende Wärmeleistung. Der Deckel schafft einen isolierten Raum für optimale Kühleffekte und Frische. Edelstahlmaterial für Langlebigkeit Der Eiskühler ist aus langlebigem und rostbeständigem Edelstahl gefertigt und durch ein Vollschweißverfahren im Inneren undichtigkeitsgesichert. Einfach zu installieren und zu nutzen Mit einem Filterwasserrohr für einfache Installation und Wasserabführung. Das Filternetz verhindert das Herausfallen von Eiswürf324,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
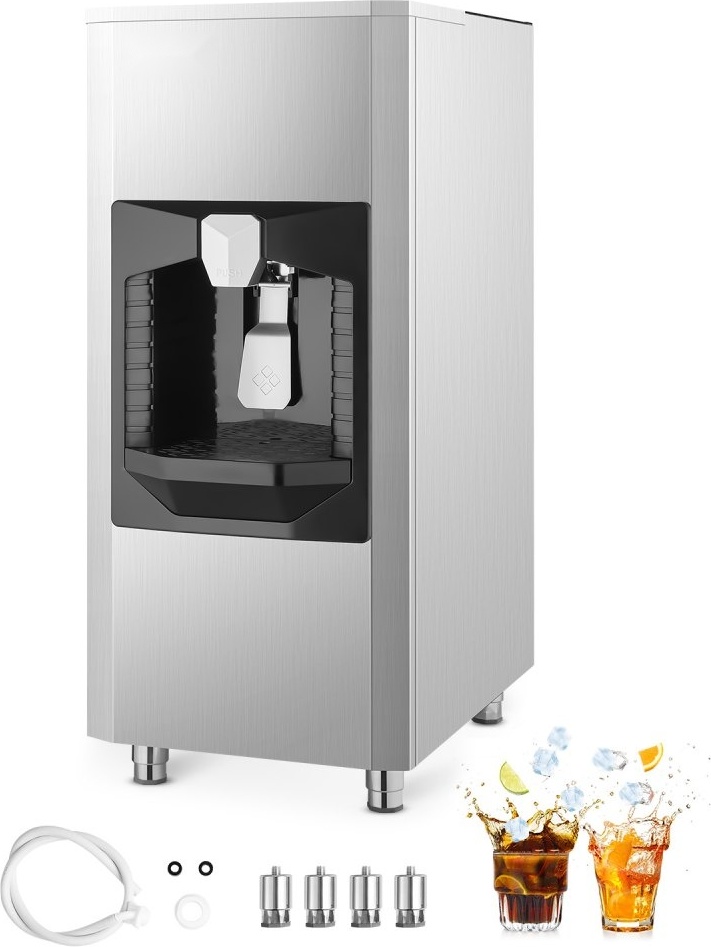
Eisbehälter für Eismaschine - 80kg Kapazität - Eisspender für Hotels - Speicherkapazität für EismaschineLeistungsstarke kommerzielle Eiswürfelmaschine mit großem Eisspeicher Der automatica Eisspender (Eisspeicherbehälter) mit der Modellnummer AB-130BLS ist ein zuverlässiger Partner für Ihre Eisbedürfnisse. Mit einer Leistung von 120 W kann er bis zu 180 lbs (80 kg) Eis lagern, ideal für den Einsatz in Großküchen, Restaurants, Bars, Hotels und Getränkemärkten. Die wichtigsten Vorteile auf einen Blick:Leistungsstarker Eisbereiter mit 120 W LeistungBis zu 20 lbs (9 kg) Eis pro Minute ausgegebenGroßer Eisspeicher für 180 lbs / 80 kg Eis Automatische Eisausgabe mit vielseitigen Funktionen Der automatica Eisspender bietet 2 Ausgabemodi: Drücken Sie den Eimer für große Mengen Eis oder geben Sie mithilfe eines Knopfdrucks eine kleine Menge heraus. Der integrierte Zerkleinerer verhindert Eisstaus und ermöglicht eine problemlose Ausgabe. Mit 8-stündiger Isolierung bleiben Ihre Eiswürfel auch bei Stromausfall kühl und einsatzbereit. Verstellbar und einfach zu installieren Die verstellbaren Gummifüß3179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
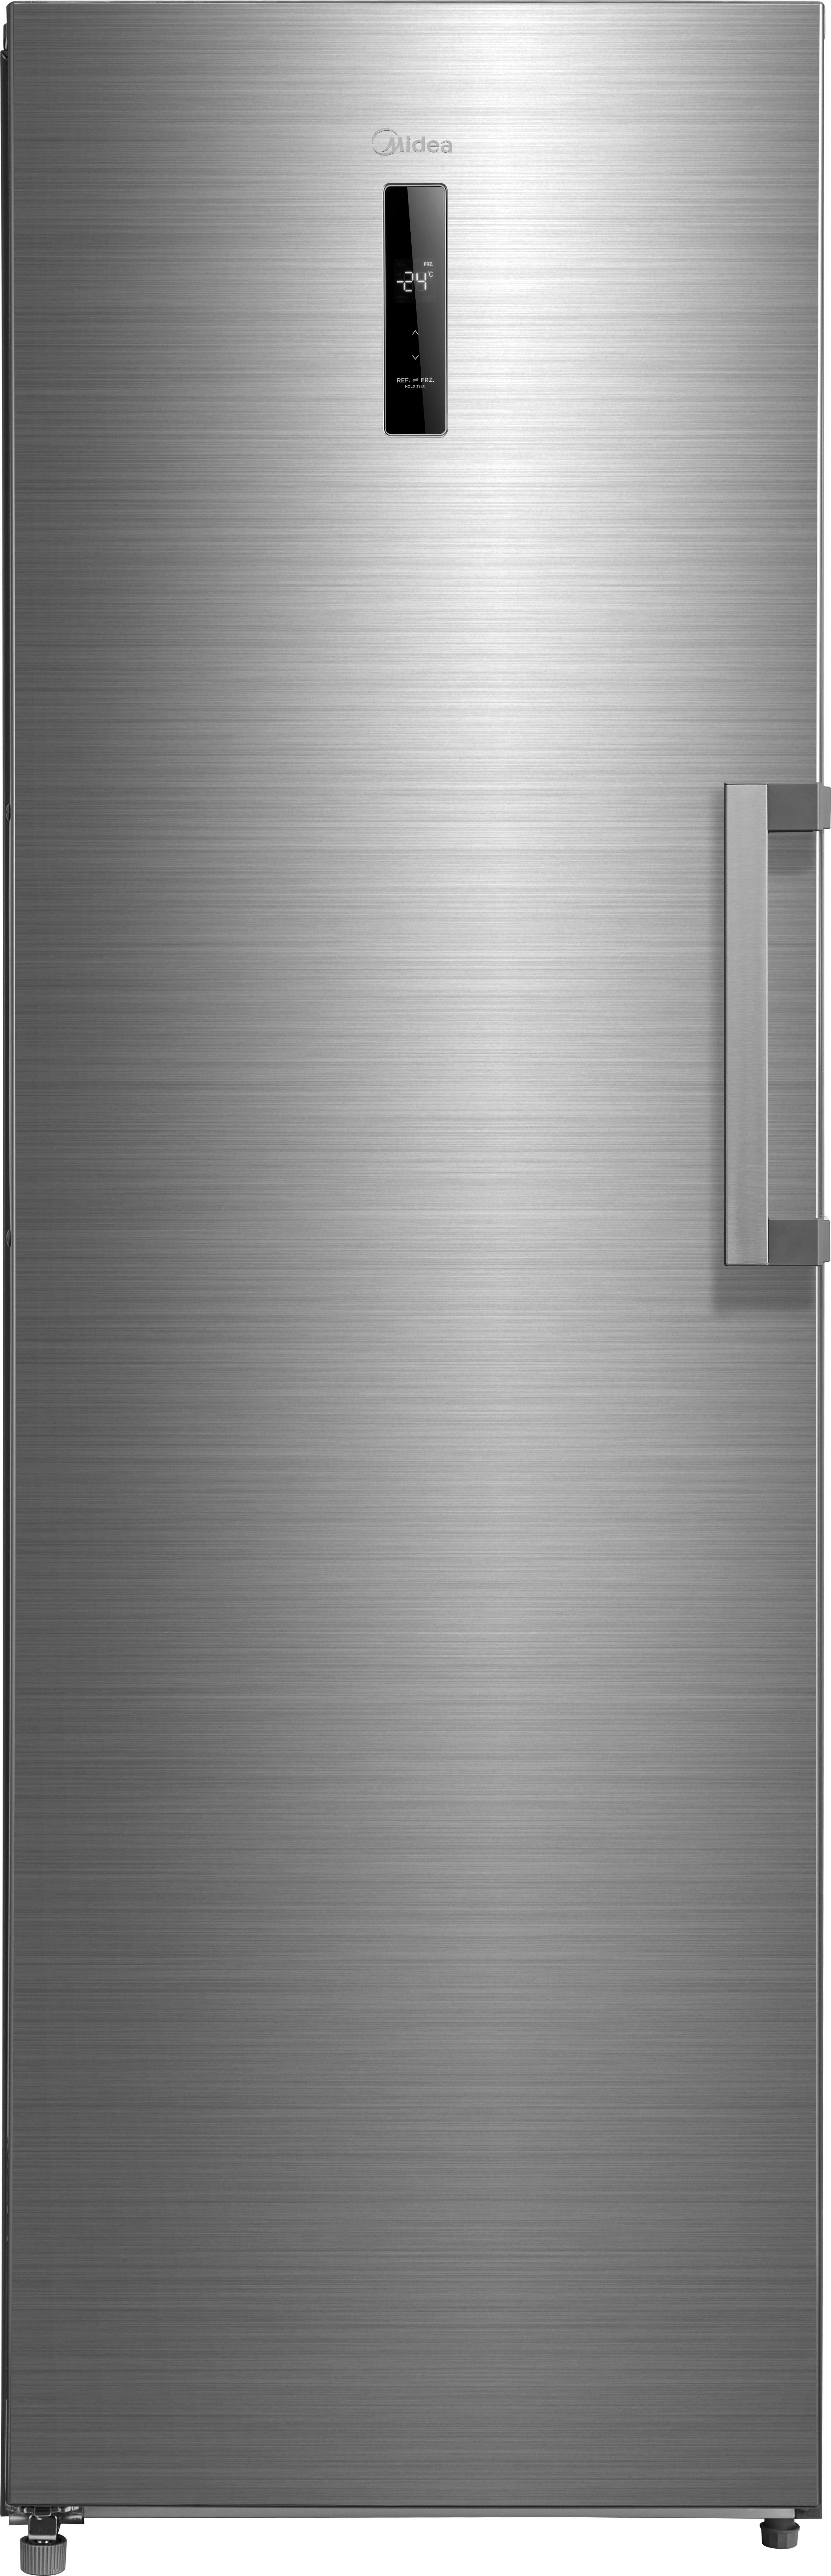
Midea - MDRU385MTC46 - Kühlschrank/Gefrierschrank- InoxBauart: FreistehendTüröffnung: GriffFarbe: Midea InoxInnenfarbe: WeißKühltechnologie: NoFrostGefrierteil: NoFrost-G]: CKompressor: Inverter QuattroSchnellkühlfunktion / SchnellgefrierfunktionGefriervermögen (kg/24h): 15Lagerzeit bei Störung (h): 8Steuerung: DigitalPosition:Steuerung: externes DisplayDisplay: LED-DisplayGefrierteil separat steuerbarNettoinhalt gesamt (Liter): 272LED-BeleuchtungTürablagen: 2Ablagefächer: 3Material Regale: gehärtetes GlasSchubladen: 5Türanschlag rechts, wechselbarEierablage: 2Tür-offen-Warnung-G]: CEnergieverbrauch pro 24 Stunden [kWh]: 0.43Energieverbrauch pro Jahr [kWh]: 157Klimaklasse: SN/N/ST/TSchallleistungspegel [dB(A)]: 41Spannung [V]: 220-240Frequenz [Hz]: 50Absicherung [A]: 1,4Gewicht netto/brutto [kg]: 87.5/94.5Abmessungen Gerät (H x B x T) [mm]: 1850x595x644Verpackungsmaße (H x B x T) [mm]: 1880x655x685 Produkttyp:GefrierschrankGeräteplatzierung:FreistehendProduktfarbe:EdelstahlTüranschlag wechselbar:JaEingebautes Display:JaGefrierfach - Anzahl682,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
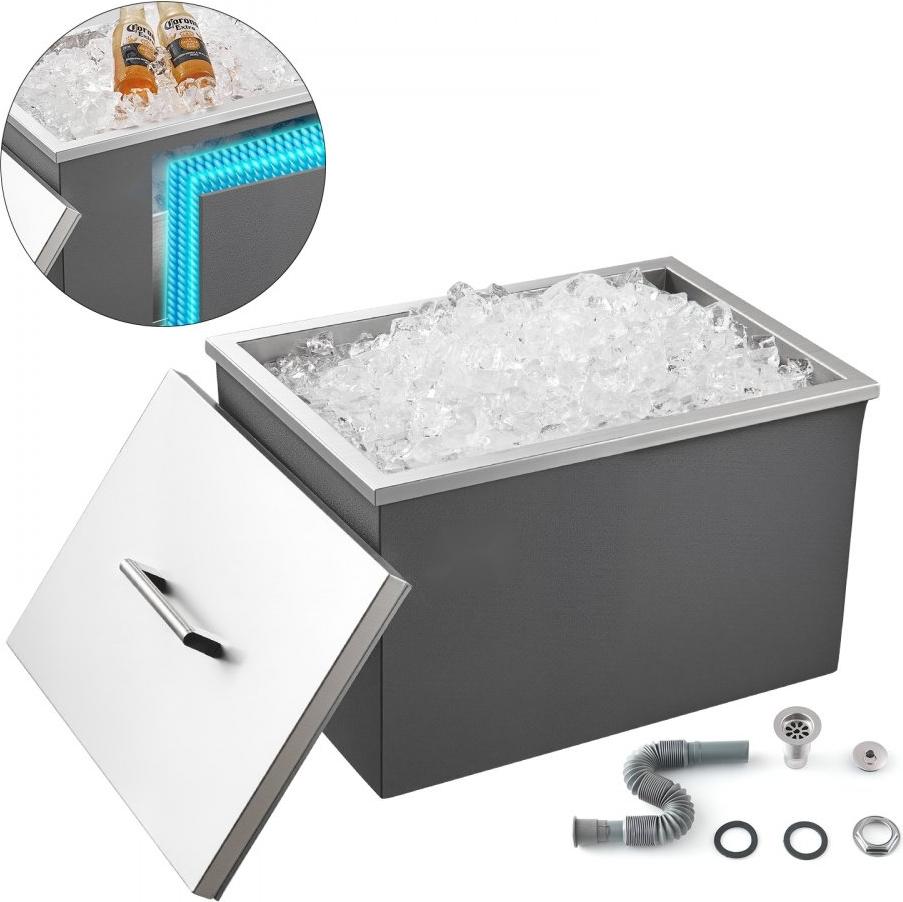
Einbau-Eisbox Eiskühler - Edelstahl Eisbehälter 455x305x400mm - Fassungsvermögen 27,1LRobuste und Isolierte Outdoor-Eisbox mit Großem Fassungsvermögen Key Benefits:Langlebiges Design aus EdelstahlNon-electric Isolierung für bis zu 24 StundenEinfache Installation und WasserablaufViel Platz für Eis und GetränkeVielseitige Anwendungsmöglichkeiten Detailierte Erläuterung der Vorteile: Dank des Vollschweißverfahrens im Innenraum sind Undichtigkeiten kein Thema. Non-electric Isolierung für bis zu 24 Stunden: Die dreischichtige Isolierstruktur mit Isolierbaumwolle ermöglicht eine langanhaltende Isolierung, auch ohne Stromversorgung. Der Schiebedeckel hilft dabei, die Kälte zu bewahren und hält die Eiswürfel frisch. Das Filternetz verhindert das Herausfallen von Eiswürfeln. Viel Platz für Eis und Getränke: Mit einem Fassungsvermögen von 28,6 Qt können bis zu 114 Tassen Getränke zubereitet werden. Ideal für große Mengen an Eis oder zur Lagerung von Lebensmitteln und Getränken. Vielseitige Anwendungsmöglichkeiten: Die Eiskühlbox findet in Getränkemärkten, Hotels oder Küchentheken331,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edelstahl Einbau-Eisbox 30L - Eisbehälter und Eiskühler - 508x355x342mm - Hochwertige KühlungslösungOptimierter Eiskühler mit großem Fassungsvermögen Der Eiskühler mit großem Fassungsvermögen bietet Platz für ca. 31,7 Qt (US Quart) / 30 L Eis, was ca. 126 Tassen Getränke (à 473 ml) entspricht. Ideal für die Lagerung großer Eismengen oder zum Kühlen verschiedener Getränke, Lebensmittel und mehr. Vorteile auf einen Blick: Non-electric insulationEdelstahlmaterialEinfache InstallationVielseitige Verwendungsmöglichkeiten Non-electric insulation Die dreischichtige Isolierstruktur mit isolierender Baumwolle in der mittleren Schicht bietet eine hervorragende Wärmeleistung. Der Deckel schafft einen isolierten Raum für optimale Kühleffekte und Frische. Edelstahlmaterial für Langlebigkeit Der Eiskühler ist aus langlebigem und rostbeständigem Edelstahl gefertigt und durch ein Vollschweißverfahren im Inneren undichtigkeitsgesichert. Einfach zu installieren und zu nutzen Mit einem Filterwasserrohr für einfache Installation und Wasserabführung. Das Filternetz verhindert das Herausfallen von Eiswürf324,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisbehälter für Eismaschine - 80kg Kapazität - Eisspender für Hotels - Speicherkapazität für EismaschineLeistungsstarke kommerzielle Eiswürfelmaschine mit großem Eisspeicher Der automatica Eisspender (Eisspeicherbehälter) mit der Modellnummer AB-130BLS ist ein zuverlässiger Partner für Ihre Eisbedürfnisse. Mit einer Leistung von 120 W kann er bis zu 180 lbs (80 kg) Eis lagern, ideal für den Einsatz in Großküchen, Restaurants, Bars, Hotels und Getränkemärkten. Die wichtigsten Vorteile auf einen Blick:Leistungsstarker Eisbereiter mit 120 W LeistungBis zu 20 lbs (9 kg) Eis pro Minute ausgegebenGroßer Eisspeicher für 180 lbs / 80 kg Eis Automatische Eisausgabe mit vielseitigen Funktionen Der automatica Eisspender bietet 2 Ausgabemodi: Drücken Sie den Eimer für große Mengen Eis oder geben Sie mithilfe eines Knopfdrucks eine kleine Menge heraus. Der integrierte Zerkleinerer verhindert Eisstaus und ermöglicht eine problemlose Ausgabe. Mit 8-stündiger Isolierung bleiben Ihre Eiswürfel auch bei Stromausfall kühl und einsatzbereit. Verstellbar und einfach zu installieren Die verstellbaren Gummifüß3179,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eisschrank oder Gefrierschrank?
Ein Eisschrank ist ein älterer Begriff für einen Kühlschrank, der Lebensmittel kühlt, aber keine Gefrierfunktion hat. Ein Gefrierschrank hingegen ist speziell dafür ausgelegt, Lebensmittel einzufrieren und langfristig zu lagern. **
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Midea - MDRU385MTC46 - Kühlschrank/Gefrierschrank- InoxBauart: FreistehendTüröffnung: GriffFarbe: Midea InoxInnenfarbe: WeißKühltechnologie: NoFrostGefrierteil: NoFrost-G]: CKompressor: Inverter QuattroSchnellkühlfunktion / SchnellgefrierfunktionGefriervermögen (kg/24h): 15Lagerzeit bei Störung (h): 8Steuerung: DigitalPosition:Steuerung: externes DisplayDisplay: LED-DisplayGefrierteil separat steuerbarNettoinhalt gesamt (Liter): 272LED-BeleuchtungTürablagen: 2Ablagefächer: 3Material Regale: gehärtetes GlasSchubladen: 5Türanschlag rechts, wechselbarEierablage: 2Tür-offen-Warnung-G]: CEnergieverbrauch pro 24 Stunden [kWh]: 0.43Energieverbrauch pro Jahr [kWh]: 157Klimaklasse: SN/N/ST/TSchallleistungspegel [dB(A)]: 41Spannung [V]: 220-240Frequenz [Hz]: 50Absicherung [A]: 1,4Gewicht netto/brutto [kg]: 87.5/94.5Abmessungen Gerät (H x B x T) [mm]: 1850x595x644Verpackungsmaße (H x B x T) [mm]: 1880x655x685 Produkttyp:GefrierschrankGeräteplatzierung:FreistehendProduktfarbe:EdelstahlTüranschlag wechselbar:JaEingebautes Display:JaGefrierfach - Anzahl682,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
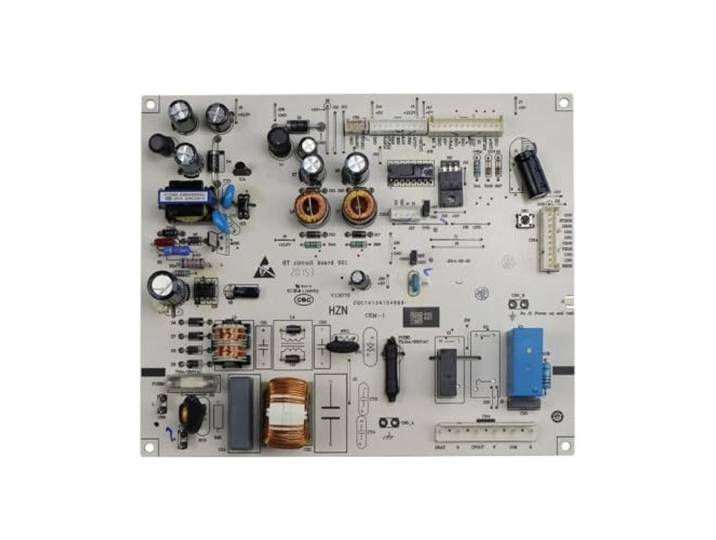
Kühlschrank-Steuerplatine, Kompatibel Mit Haier, 0061800133A Schaltungsplatine, Kühlschrank-Motehrboard-Gefrierschrank-TeileKühlschrank-Steuerplatine, Kompatibel Mit Haier, 0061800133A Schaltungsplatine, Kühlschrank-Motehrboard-Gefrierschrank-Teile. Kühlschrank-Steuerplatine, kompatibel mit Haier, 0061800133A Schaltungsplatine, Kühlschrank-Motehrboard-Gefrierschrank-Teile Stabile Regelung der Innentemperatur des Kühlschranks, um die Lagerbedingungen für Lebensmittel aufrechtzuerhalten: Das Mainboard als Steuerkern des Kühlschranks kann kontinuierlich Temperaturänderungen im Kühlfach erfassen und Signale senden, um den Kühlschalter rechtzeitig anzupassen. Dies reduziert große Temperaturschwankungen und schafft eine stabile Lagerumgebung für alle Arten von Lebensmitteln, wodurch Veränderungen in der Lebensmittelqualität verlangsamt werden. Koordinierte Multimodus-Steuerung für unterschiedliche Nutzungsszenarien: Das Mainboard integriert verschiedene Programmlogiken, um verschiedene Betriebsmodi wie den Fresh-Modus oder den Holiday-Modus abzudecken. Es koordiniert die Lüfter- und Kühlkomponenten so, dass sie den Anforderungen des Kühlschranks gerecht werden, unabhängig davon, ob Sie täglich Lebensmittel zu Hause oder für kurze Zeit unterwegs lagern. Signalerkennung zur Reduzierung von Fehlfunktionen: Es kann Signale von verschiedenen Sensoren im Kühlschrank empfangen und so Situationen wie Türöffnung oder Temperaturänderungen erkennen. Wenn etwas schief geht, wird eine Warnung ausgelöst, damit Benutzer Probleme rechtzeitig erkennen und verhindern können, dass Komponenten zu lange abnormal laufen. Organisiertes Verdrahtungslayout zur Reduzierung von Interferenzen: Die Leiterplatte ist durch sichere Komponentenverlötung optimiert, um Interferenzen zwischen Schaltkreisen zu reduzieren. Dies gewährleistet eine reibungslose Signalübertragung, ermöglicht den ordnungsgemäßen Betrieb der Kühlschrankkomponenten wie programmiert und verlängert die Gesamtlebensdauer des Kühlschranks. Farbe:One Color117,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.